A automação de cobrança para pequenas empresas funciona melhor quando transforma a carteira em uma régua simples: cada título recebe uma próxima ação conforme vencimento, valor, histórico e resposta do cliente. O sistema envia lembretes objetivos, interrompe mensagens quando há pagamento ou contestação e entrega negociações para uma pessoa. Assim, você reduz o trabalho repetitivo sem tratar todo atraso como má-fé.
Neste guia, você verá como separar lembrete, cobrança e negociação, montar as etapas, integrar os pagamentos e acompanhar o resultado sem prometer uma queda automática da inadimplência.
Automação de cobrança para pequenas empresas sem desgaste
Uma boa régua começa antes do atraso e muda de tom aos poucos. Ela não é uma sequência infinita de mensagens iguais. É um conjunto de condições que decide quem deve receber qual comunicação, em qual canal e quando o contato precisa parar.
Antes de configurar o sistema, separe três situações:
- Lembrete: aviso preventivo ou no vencimento, com valor, data e meio de pagamento. Não presume resistência do cliente.
- Cobrança: contato após o vencimento para informar a pendência e oferecer um caminho claro de regularização.
- Negociação: conversa sobre prazo, parcelamento, desconto ou contestação. Exige alçada e, em muitos casos, atendimento humano.
Essa distinção evita que um cliente que apenas esqueceu a data receba a mesma abordagem de uma dívida antiga. Também ajuda a equipe a não oferecer condições que não foram autorizadas.
Quando houver relação de consumo, o Código de Defesa do Consumidor determina que o consumidor inadimplente não seja exposto ao ridículo nem submetido a constrangimento ou ameaça. O artigo 42-A também exige identificação do fornecedor nos documentos de cobrança. Na prática, a mensagem deve identificar a empresa, explicar a pendência sem linguagem vexatória e oferecer um canal de resposta. A aplicação concreta da lei depende da relação e do caso; valide situações sensíveis com assessoria jurídica.
Como desenhar uma régua de cobrança automatizada
Não existe uma cadência universal. O ponto de partida é uma matriz que cruza dias em relação ao vencimento, valor, canal e situação do cliente. Os intervalos abaixo são um exemplo operacional, não uma prescrição jurídica nem uma promessa de resultado.
| Momento | Objetivo | Canal possível | Regra de saída |
|---|---|---|---|
| 3 dias antes | Lembrar vencimento e confirmar o meio de pagamento | E-mail ou WhatsApp autorizado pela empresa | Título pago ou informação contestada |
| No vencimento | Reenviar dados corretos e canal de suporte | Canal habitual do cliente | Título pago |
| 3 dias após | Informar atraso de forma neutra | E-mail ou WhatsApp | Pagamento, contestação ou acordo em análise |
| 10 dias após | Pedir previsão e oferecer atendimento | Mensagem com encaminhamento humano | Resposta do cliente |
| 20 dias após | Priorizar análise conforme valor e histórico | Tarefa para o financeiro | Decisão humana sobre negociação |
Defina os textos como modelos com campos vindos do sistema: nome, referência do título, vencimento, valor atualizado e canal oficial para conferência. Não deixe a automação inventar multas, juros, descontos ou datas. Esses elementos devem vir do contrato, do sistema financeiro e das regras aprovadas pela empresa.
Critérios de pausa e encaminhamento
A parte mais importante da régua não é o envio; é saber quando não enviar. Crie travas para:
- pagamento recebido ou baixa manual confirmada;
- comprovante enviado e ainda não conferido;
- divergência de valor, produto, serviço ou vencimento;
- pedido explícito de negociação;
- cliente com processo judicial, falecimento informado ou outra situação sensível;
- contato incorreto ou solicitação relacionada a dados pessoais;
- falha de integração que deixe o saldo duvidoso.
Nesses casos, o sistema abre uma tarefa com responsável, prazo e contexto. A pessoa não deve reconstruir a conversa lendo várias planilhas. Ela precisa receber o título, o histórico de contatos, a resposta do cliente e o motivo da pausa.
Proteção de dados e acesso
A régua lida com nomes, telefones, valores e histórico de pagamentos. A Lei Geral de Proteção de Dados exige, entre outros pontos, finalidade, necessidade e medidas de segurança adequadas ao tratamento. O guia da ANPD para agentes de pequeno porte recomenda medidas administrativas e técnicas e traz um checklist de segurança.
Para uma pequena empresa, isso começa com controles básicos: cada usuário acessa apenas o necessário; planilhas não circulam em grupos; alterações ficam registradas; e fornecedores recebem somente os dados compatíveis com sua função. Também é importante definir por quanto tempo históricos e comprovantes serão mantidos, conforme a finalidade e as obrigações aplicáveis.
Integração, conciliação e controle humano
Uma cobrança automática baseada em saldo desatualizado cria mais trabalho e pode cobrar quem já pagou. Por isso, a origem dos dados importa tanto quanto a mensagem.
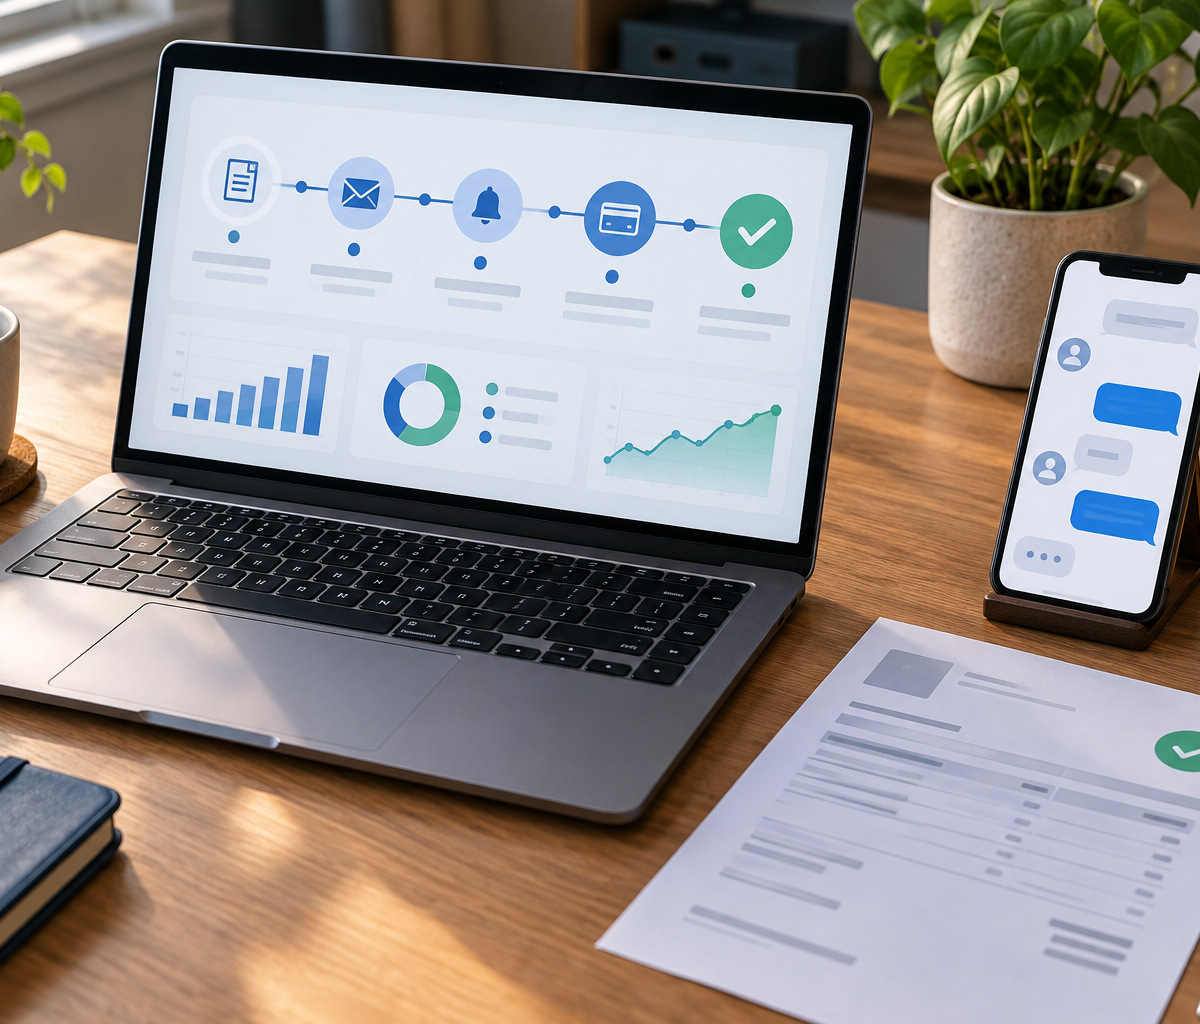
O fluxo mínimo conecta quatro pontos:
- o sistema financeiro ou ERP informa títulos, vencimentos e valores;
- o motor da régua escolhe a ação conforme as regras aprovadas;
- o canal registra envio, entrega e resposta;
- a conciliação identifica pagamentos e manda interromper contatos futuros.
Se a empresa ainda controla recebimentos em planilha, dá para começar com uma rotina diária de importação e conferência. Mas deve existir uma fonte oficial. Duas planilhas paralelas, cada uma com um saldo, tornam a automação insegura.
Para pagamentos por Pix, boleto ou transferência, não trate o comprovante como baixa definitiva. Ele pode abrir uma pausa temporária para conferência. A baixa acontece quando a conciliação confirma o crédito ou quando uma pessoa autorizada valida a exceção.
Esse mesmo princípio aparece em outros processos financeiros: automatizar não elimina a conferência, apenas concentra a atenção nas exceções. Veja também o método de automação da conferência de notas fiscais e outros conteúdos de automação para pequenas empresas.
Mantenha uma fila visível de falhas: mensagens não entregues, respostas sem classificação, títulos sem identificador e pagamentos não conciliados. Se a integração parar, suspenda os disparos até recuperar uma posição confiável.
Exemplo hipotético e indicadores
Imagine uma empresa de serviços de Campo Grande com 180 títulos emitidos por mês. O financeiro usa uma planilha para acompanhar vencimentos e gasta parte da manhã conferindo extratos, copiando dados e enviando mensagens. Todos os números deste exemplo são hipotéticos.
A empresa decide testar uma régua em apenas um grupo de clientes. Três dias antes do vencimento, envia um lembrete. Três dias depois, informa a pendência. No décimo dia, qualquer resposta, contestação ou pedido de prazo vira tarefa humana. A integração consulta o sistema financeiro antes de cada envio e a equipe confere diariamente pagamentos ainda não conciliados.
Durante o piloto, a empresa não mede apenas quanto recebeu. Ela acompanha:
- títulos elegíveis: quantos realmente entraram na régua;
- contatos entregues: quantas mensagens chegaram ao destino;
- pagamentos conciliados antes do próximo contato: principal teste da trava de pausa;
- respostas encaminhadas no prazo: mede a qualidade da passagem para o humano;
- contestações e cobranças indevidas: sinal de problema nos dados ou nas regras;
- horas de trabalho manual: compara a rotina anterior com o piloto;
- acordos descumpridos: evita considerar promessa como recebimento.
Compare esses dados com um período anterior semelhante e registre mudanças de sazonalidade, carteira e faturamento. Um aumento de recebimentos durante o teste não prova sozinho que a automação causou o resultado. O piloto serve para descobrir se a operação ficou mais consistente e segura.
Como começar com um piloto
Comece pequeno e escolha uma carteira simples, sem casos judicializados e com dados minimamente organizados. Um roteiro prático é:
- Mapear a rotina atual: liste sistemas, planilhas, canais e responsáveis.
- Escolher a fonte oficial: determine de onde saem saldo, vencimento e situação do título.
- Escrever as regras: defina etapas, canais, horários internos, critérios de pausa e alçadas de negociação.
- Revisar textos e limites: envolva financeiro, atendimento, proteção de dados e assessoria jurídica quando necessário.
- Testar com dados fictícios: simule pagamento, atraso, contestação, contato incorreto e falha de integração.
- Rodar um grupo controlado: acompanhe a fila todos os dias e mantenha um caminho fácil para atendimento humano.
- Avaliar e ajustar: só amplie depois de corrigir cobranças indevidas, atrasos de conciliação e mensagens sem resposta adequada.
Antes de ativar cada nova etapa, faça um teste simples: se o cliente pagar agora, o próximo contato será cancelado? Se ele contestar, alguém receberá o caso com contexto? Se a resposta for não, a régua ainda não está pronta.
Perguntas frequentes
Qual é a diferença entre lembrete automático e cobrança automática?
O lembrete avisa sobre um vencimento próximo ou ocorrido e facilita o acesso aos dados de pagamento. A cobrança acontece depois do atraso e pede a regularização da pendência. A negociação altera prazo ou condição e deve respeitar alçadas. Separar as três situações ajuda a ajustar o tom e evita oferecer acordos automaticamente.
Posso fazer cobrança automática pelo WhatsApp?
O canal pode integrar a régua, desde que a empresa avalie a relação com o cliente, a base legal para o tratamento dos dados, a segurança e as regras aplicáveis ao caso. Identifique a empresa, use dados mínimos, evite conteúdo constrangedor e ofereça uma saída para atendimento humano. Não presuma que ter o número autoriza qualquer frequência ou mensagem.
O que fazer quando o cliente envia um comprovante?
Pause novos contatos e encaminhe o comprovante para conciliação. A imagem, sozinha, não precisa virar baixa definitiva: confirme o crédito no banco ou no sistema financeiro. Depois da validação, encerre a etapa; se houver divergência, uma pessoa deve responder ao cliente antes de retomar qualquer contato.
Quais indicadores mostram se a régua está funcionando?
Acompanhe mensagens entregues, pagamentos conciliados antes do contato seguinte, tempo de encaminhamento, contestações, cobranças indevidas, horas manuais e acordos descumpridos. Analise o conjunto. Recebimentos isolados podem variar por sazonalidade ou perfil da carteira e não comprovam, sozinhos, o efeito da automação.
Como a Agilize IA pode ajudar minha empresa a automatizar cobranças sem desgastar o cliente?
A Agilize IA pode mapear a rotina financeira, desenvolver a integração entre sistema, canais e conciliação e implantar uma régua com regras de pausa e encaminhamento humano. Um projeto pode começar por um grupo controlado, com indicadores e revisão das exceções antes de ampliar o alcance. Para avaliar como esse fluxo se encaixa na sua operação, converse com a equipe.